第一次收到税局邮件或信件,最忌讳的不是“不懂税法”,而是没搞清楚问题就随意回复。
先确认四件事:
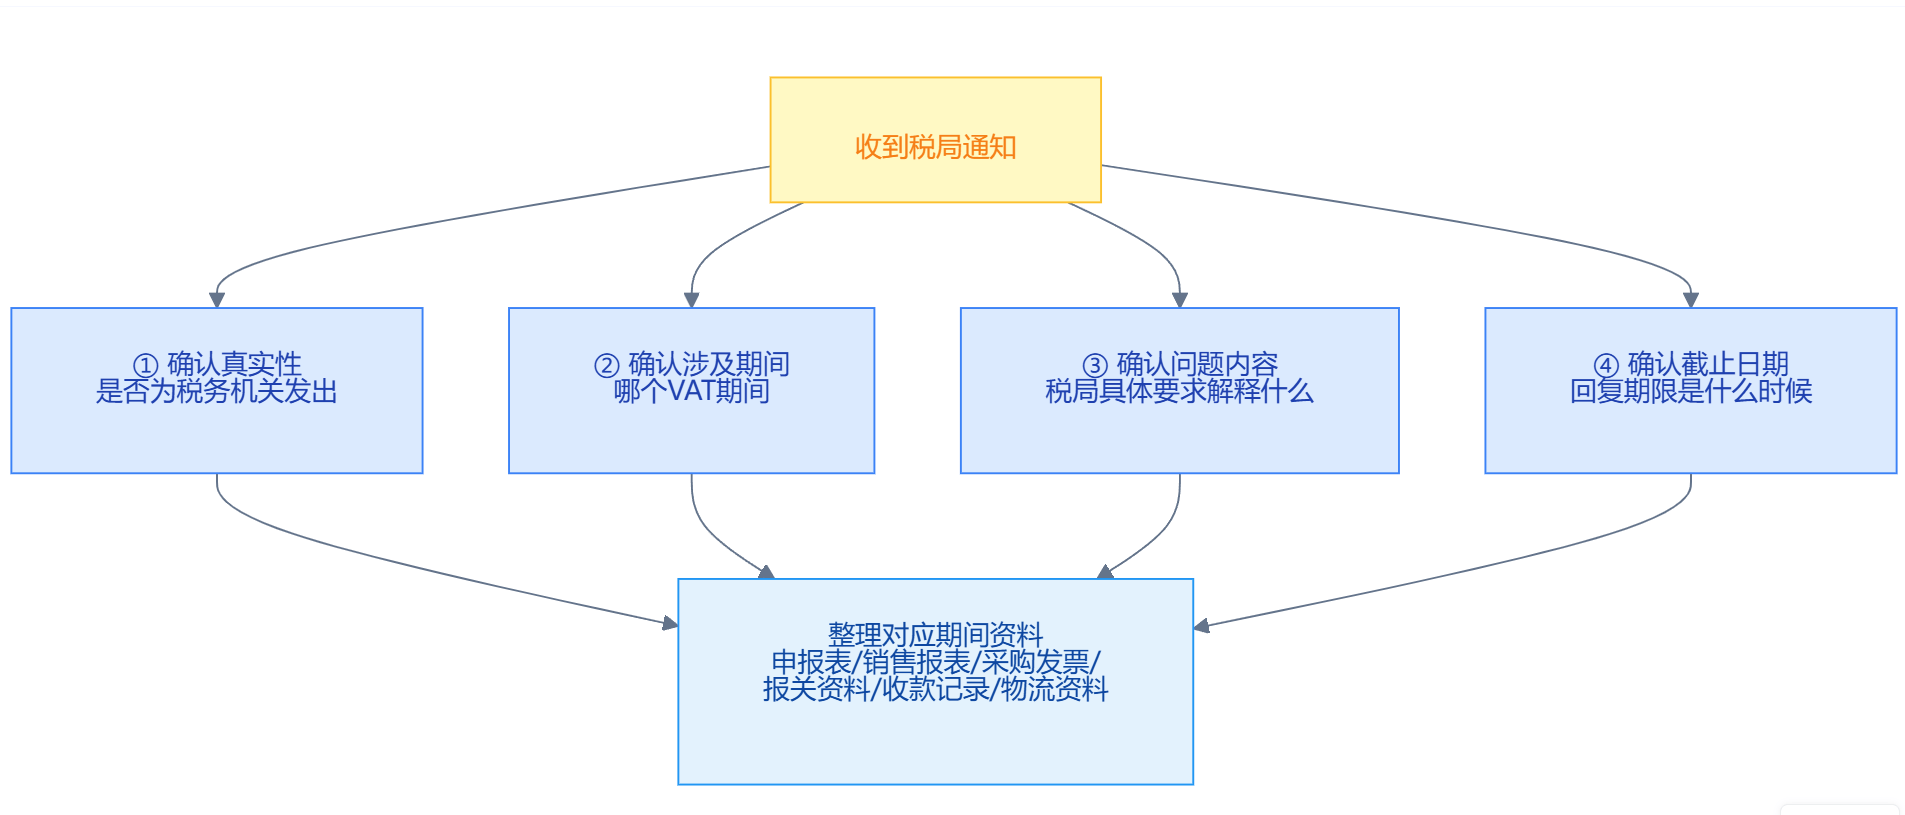
- ⚠️ 错误做法避坑:
- 不要急着“把数字做平”——先找差异的真实原因,再判断是说明、更正申报还是补缴
- 不要补做虚假合同、发票或物流单据——原本可能只是申报错误,一旦涉及虚假资料,性质完全不同
- 不要以为注销旧税号、关旧店铺、另设新公司就能甩掉历史责任——原主体过去期间的申报、欠税及核查义务,原则上仍需按当地规定处理
4项VAT自查
1️⃣ 做一次进销项和申报数据核对
至少整理最近12—24个月的:平台销售报表、VAT申报表、OSS数据、进口报关资料、采购发票、库存调拨记录、主要收款记录。
重点不是追求所有数字完全一致,而是找出重大差异,确认是否有合理解释和支持文件。做过泛欧FBA或多国仓的,单独导出库存跨国调拨记录,核实库存实际进入过哪些国家。
2️⃣ 把历史高风险业务单独拎出来
第三方抬头清关、双清包税、历史低申报、长期零申报、VAT注册不完整、进项凭证缺失……
发现历史问题后,不建议自行贸然补报或直接向税局“承认违规”。不同国家对主动更正、补申报、罚款减免的规则不同,应先判断具体税务影响,再定整改方案。
3️⃣ 把资料保存做成制度
不同国家、不同凭证的法定保存期限不同,不要统一写成“欧洲全部保存6年”。至少建立完整的电子归档:VAT申报及回执、税款支付凭证、销售及退款记录、采购发票、报关文件、物流资料、库存调拨记录、税局往来信件。
收到通知后,按通知中的期限回复——不要机械套用“欧洲税局统一7天回复”的说法。
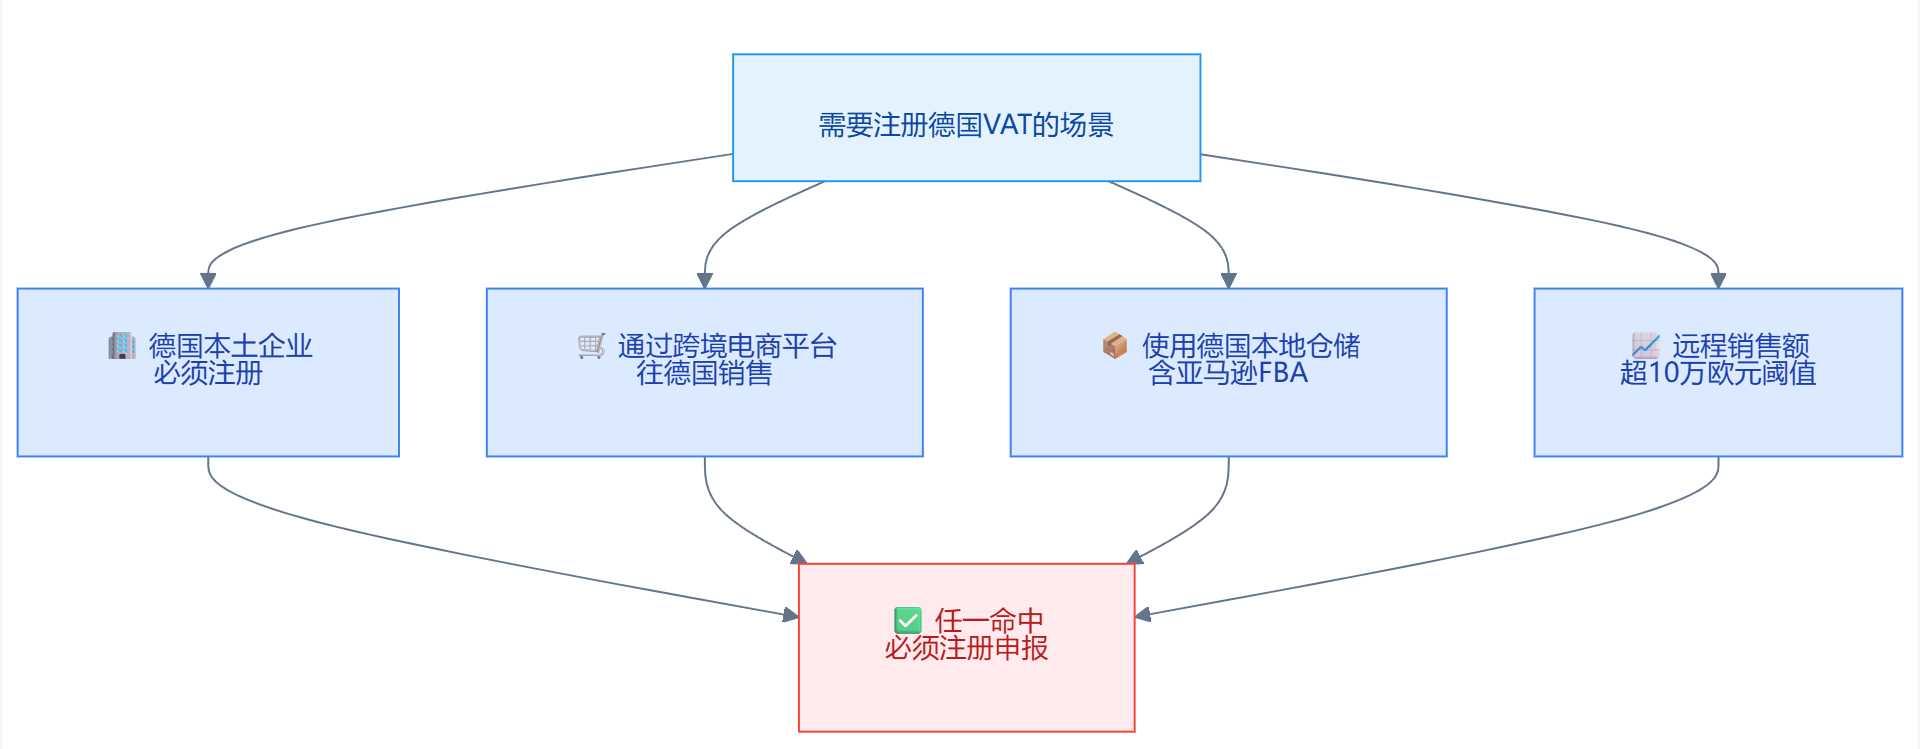
4️⃣ 重新画一遍你的欧洲VAT业务地图
把这些放进一张表:

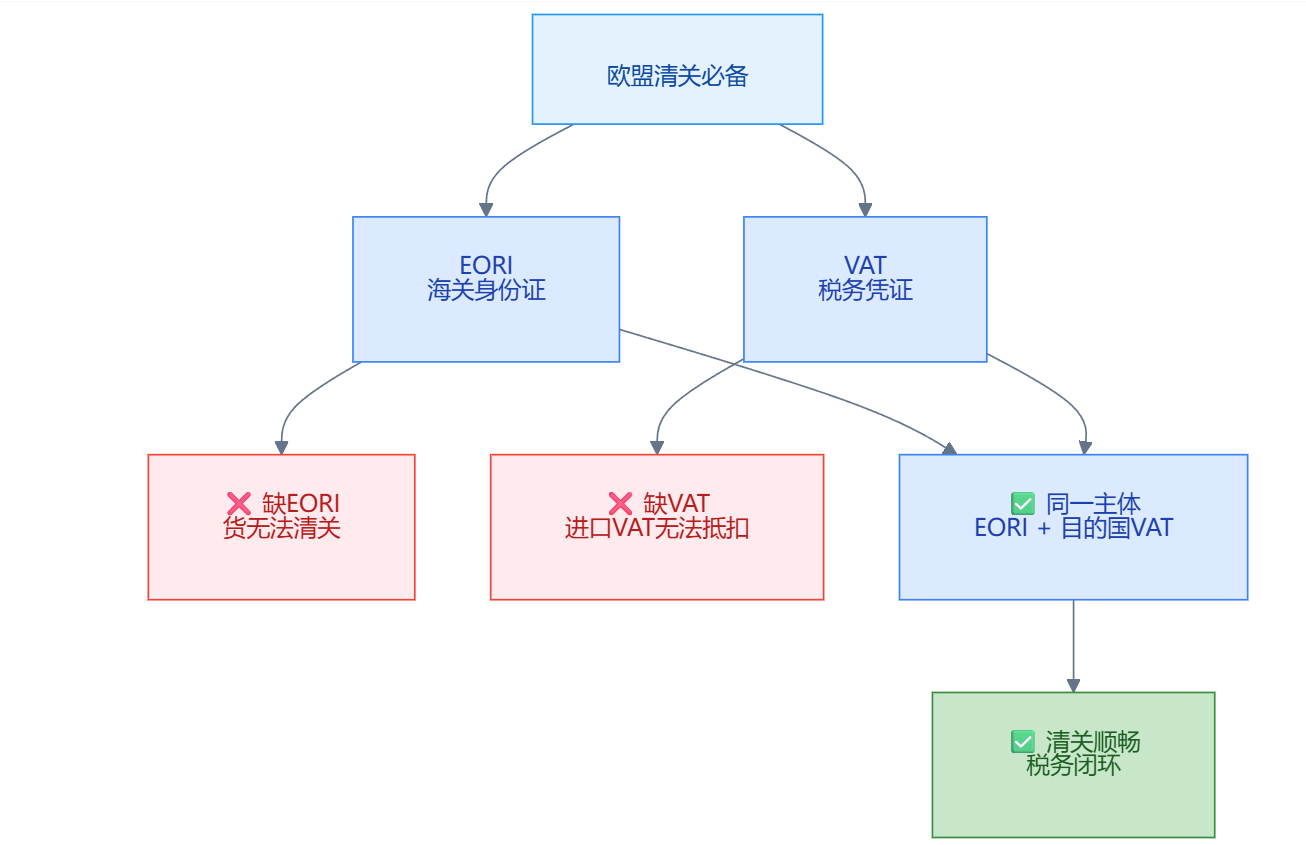
很多VAT问题不是不会报税,而是一开始业务结构就没梳理清楚。OSS和IOSS是简化申报工具,但不是所有欧洲本地VAT注册义务的替代方案。
特别声明:以上内容(如有图片或视频亦包括在内)为“电商网”新媒体平台作者上传并发布,仅代表作者本人观点,不代表电商网立场。电商网仅提供信息存储服务。如因作品内容、版权和其他问题需要同我们联系的,请在相关作品刊发之日起30日内进行,以便我们及时处理。联系邮箱:service@cndsw.com.cn。