年底一算账,账面是赚的,卡里没钱。你以为是客户回款慢,其实问题可能出在更早的地方。
更常见的一种情况是:某个项目你一直以为在赚钱,直到年底复盘才发现,它从第三个月起就在亏。利润和现金,从来不是同一个东西。
三个让你对号入座的信号
先说三个场景,你看看有没有熟悉的:
第一,报表上有利润,发工资却要拆东墙补西墙。第二,年底财务告诉你某个项目亏了,你第一反应是“怎么可能,那个客户一直在打款”。第三,同行综合税负比你低一截,你问财务差在哪,得到的回答是“行业不一样”。
这三个信号指向同一件事:你看到的账,不是给经营者用的账。
利润不等于现金,有账不等于有数
第一个反转:利润是算出来的,现金是收回来的。
一张订单确认了收入、结了成本,利润表上就有利润。但钱可能还在客户账上,甚至可能永远收不回来。业务上叫“赊销”,财务上叫“应收账款”,经营上叫“垫资干活”。利润好看,现金紧绷,中间隔着一个账期。
第二个反转:有账,不等于有数。
很多企业有账,但账是按科目记的:管理费用、销售费用、主营业务成本。科目告诉你钱花在哪个“性质”上,却不告诉你钱花在哪个“项目、客户、产品”上。科目是给税务局看的分类,维度才是给老板看的答案。
第三个反转:省税不等于降负。
少缴一道税,可能在另一个环节多付出成本。比如为了压低利润而推迟确认收入,现金没进来,反而把资金周转拖得更紧。税负要放在整体经营里看,单看一个税种没有意义。
一张表看清两种报表的差别
| 老板看到的报表 | 经营者需要的报表 |
|---|---|
| 按会计科目分类 | 按业务线、项目、客户、产品线拆分 |
| 月底/年底出一张 | 按季度对,异常随时能查 |
| 告诉你花了多少 | 告诉你哪条线赚钱、哪个客户在亏 |
| 利润数 | 利润+现金+应收账龄 |
| 给税务看 | 给你做决策用 |
这张表的核心差别只有一句:前者回答“花了多少”,后者回答“该不该继续”。
三个当季就能做的动作
动作一:季度对账,别等年底。
每季度固定一天,把账面数据和原始单据核一遍,重点看税务申报数和账面数是否对得上。异常怎么办?当场标记,下一季度前处理掉。年底才发现的问题,往往已经拖了两个季度。
动作二:拉一张应收账龄清单。
把所有未收款按“30天内、31到60天、61到90天、90天以上”分四档。看什么?看90天以上那一档占了多大比例。超过三成的,现金流迟早出问题。这张表每月更新一次,比利润表更早预警。
动作三:做单项目毛利表。
挑当前在做的三个项目,把收入、直接成本、分摊费用列出来,算出每个项目的毛利。看什么?看有没有项目“流水大、毛利薄甚至为负”。异常怎么办?先查成本归集口径,再决定是调价、控成本还是止损。这张表每季度做一次就够。
法定代表人和实际控制人,责任不一样
顺带说一个容易被忽略的边界。法定代表人对外代表公司,承担登记与合规层面的责任;实际控制人通过股权和决策影响公司,责任路径不同。两者可以由同一人担任,但责任边界不是一回事。 在公司出现账务、申报问题时,谁签字、谁决策,追溯路径不一样。这不是吓唬人,是事实陈述,值得你花十分钟搞清楚自己站在哪个位置。
什么阶段,用什么方式
企业不同阶段,财税需求的落点不同:
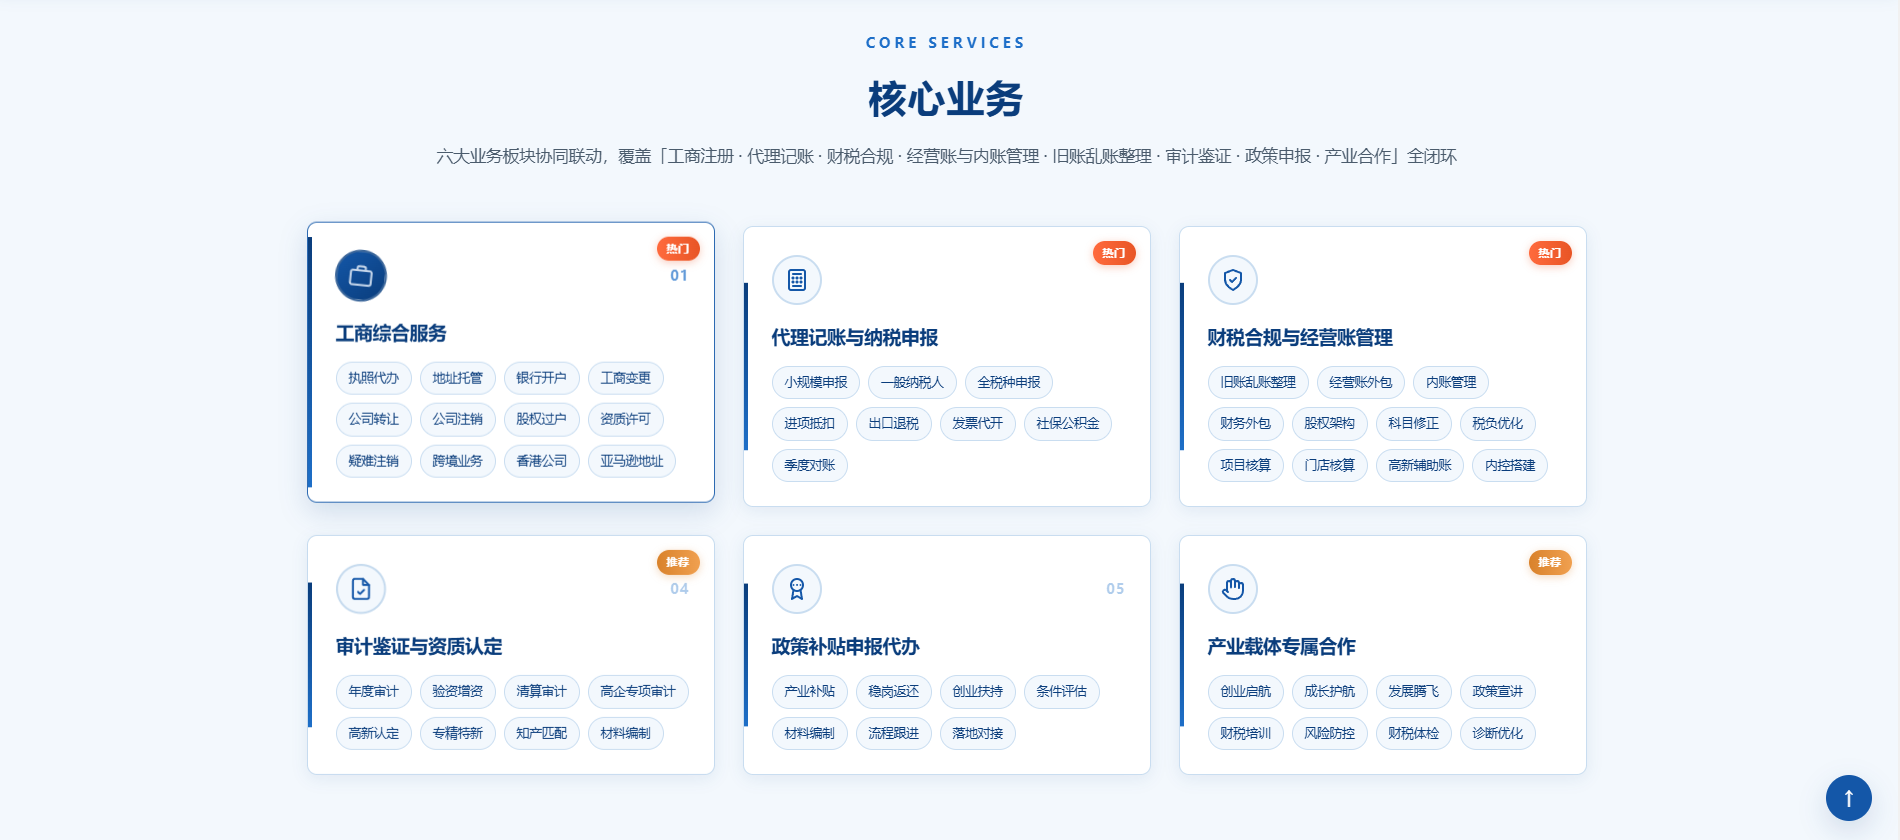
账刚起步、票据不多的,基础代账能覆盖合规底线。业务跑起来、项目多起来、开始分不清哪条线赚钱的,需要的是经营账,按项目、客户、产品线拆毛利,把科目语言换成经营语言。感觉税负异常、或者准备融资投标的,先做一次税务健康体检,把历史风险排一遍。财务岗位缺人、又不想扩编的,财务外包按模块接,比招一个全职更灵活。
时代财税在深圳做这类事情,服务过电商、工程、制造、科技等行业的成长型企业,做法是先诊断再定方案,不套模板。账是给经营者用的,不是给税务局看的。 这句话听起来简单,做起来的第一步,是把下个季度的对账日先定下来。