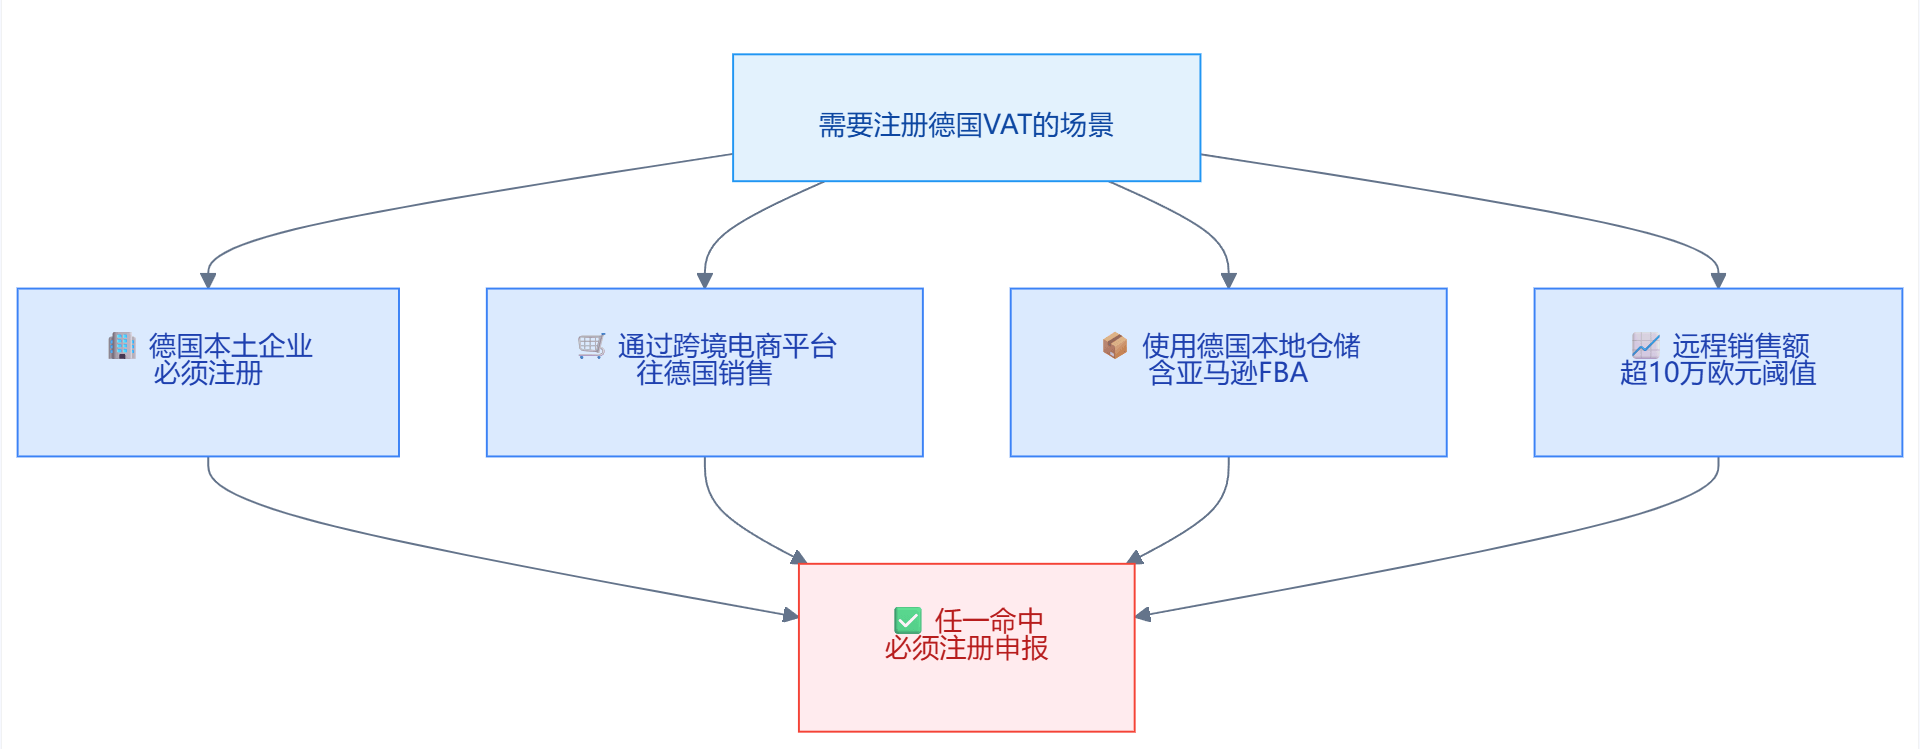
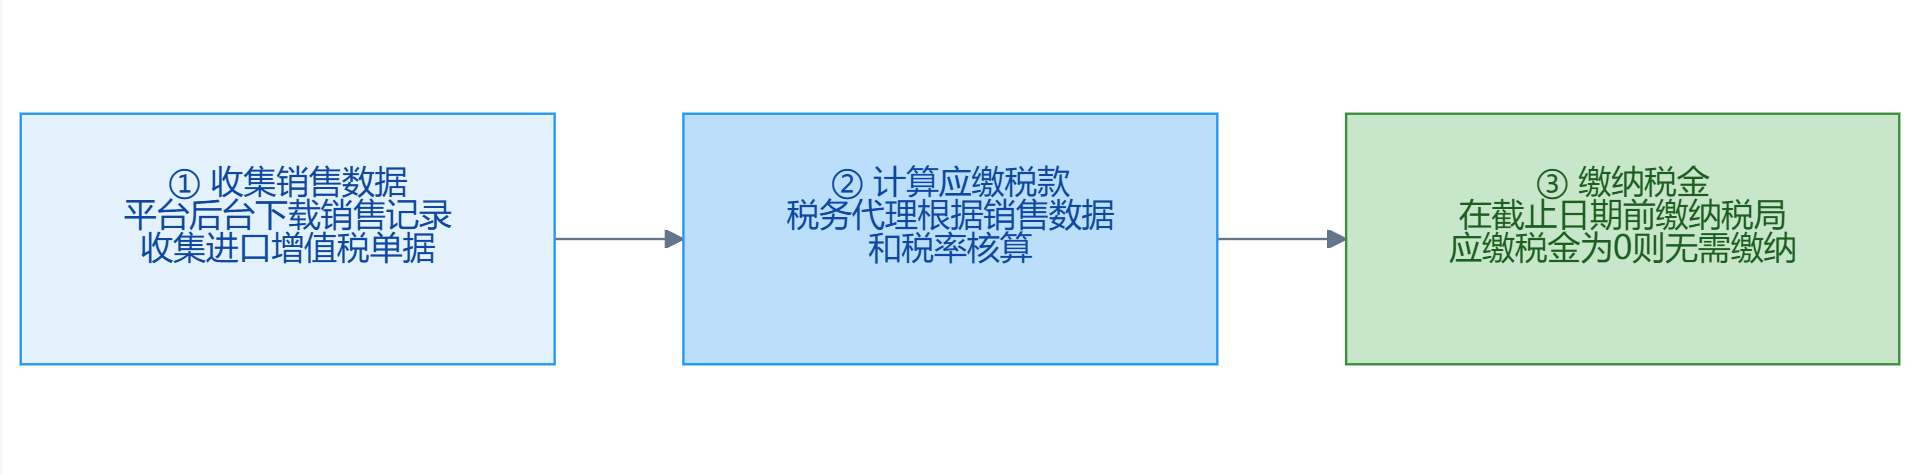
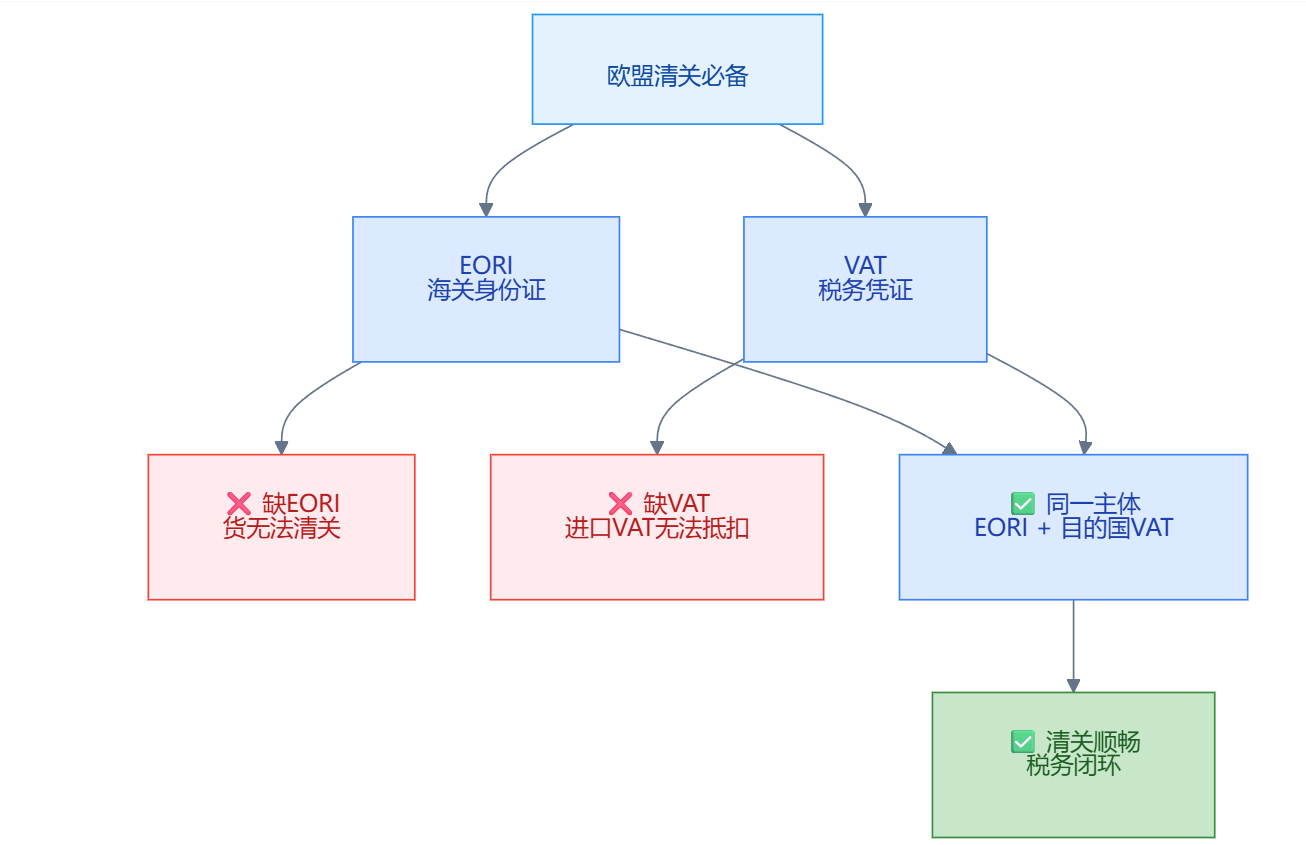
欧洲VAT合规,已经不只是“有没有注册税号、有没有按时申报”这么简单了。
随着税务数据、跨境交易数据、支付数据以及平台经营信息的数字化程度不断提高,数据分析、风险识别和跨境信息交换在欧洲税务监管中的作用正在持续增强。
📌 特别提醒:欧盟层面已经建立Eurofisc反VAT欺诈合作网络,并使用Transaction Network Analysis(TNA)等工具分析跨境VAT数据、识别可疑交易网络;自2024年起,CESOP还开始收集符合条件的跨境支付信息,用于协助成员国识别潜在的电商VAT欺诈风险。与此同时,DAC7等规则要求符合条件的平台运营商向税务机关报告卖家身份及相关经营信息。
但这并不意味着“欧洲所有海关、平台和税局数据已经全部实时打通”,更不代表系统发现差异后就会自动处罚。趋势非常明确——税务机关能够获取和交叉分析的数据越来越多,单纯依靠信息差维持低申报、零申报或者进销数据长期不匹配,风险正在越来越高。
01 欧洲VAT监管正在发生什么变化?
不同国家的具体制度并不完全相同,不能简单理解成“欧洲统一执行一套稽查规则”。但从近几年的政策变化来看,有几个方向已经非常清晰。
英国:VAT数字化申报早已全面实施
英国的Making Tax Digital for VAT(MTD)并不是2026年才开始。
自2022年4月起,除符合豁免条件的情况外,英国VAT注册企业已经需要按照MTD规则保存数字化VAT记录,并通过兼容软件提交VAT申报。
所以英国目前真正值得关注的,并不是“今年突然取消手工申报”,而是VAT记录、申报数据和企业实际经营资料越来越数字化。如果销售、采购、进口和VAT申报之间长期存在无法解释的差异,被要求进一步说明的风险自然会增加。
德国:电子化程度继续提高,不存在“实时联网自动处罚”
德国自2025年起逐步推进境内B2B电子发票制度。从2025年1月1日起,符合条件的德国境内企业原则上需要具备接收结构化电子发票的能力,开票端则设置了过渡期。另外,德国普通企业的部分记账凭证法定保存期限已经由10年缩短为8年,并不是延长至15年。
需要注意:仅持有德国VAT号码,并不当然意味着企业属于德国电子发票规则下的“境内企业”,还需结合企业所在地、管理机构及参与交易的固定机构情况判断。
⚠️ 常见误区:网传“德国所有报关数据与VAT实时联网、自动处罚”是不准确的。对德国站卖家来说,更重要的是保证账务凭证、进口资料、发票和VAT申报之间能够形成完整的数据链条。
法国:进口VAT管理高度数字化,但“CP42已经取消”说法不准确
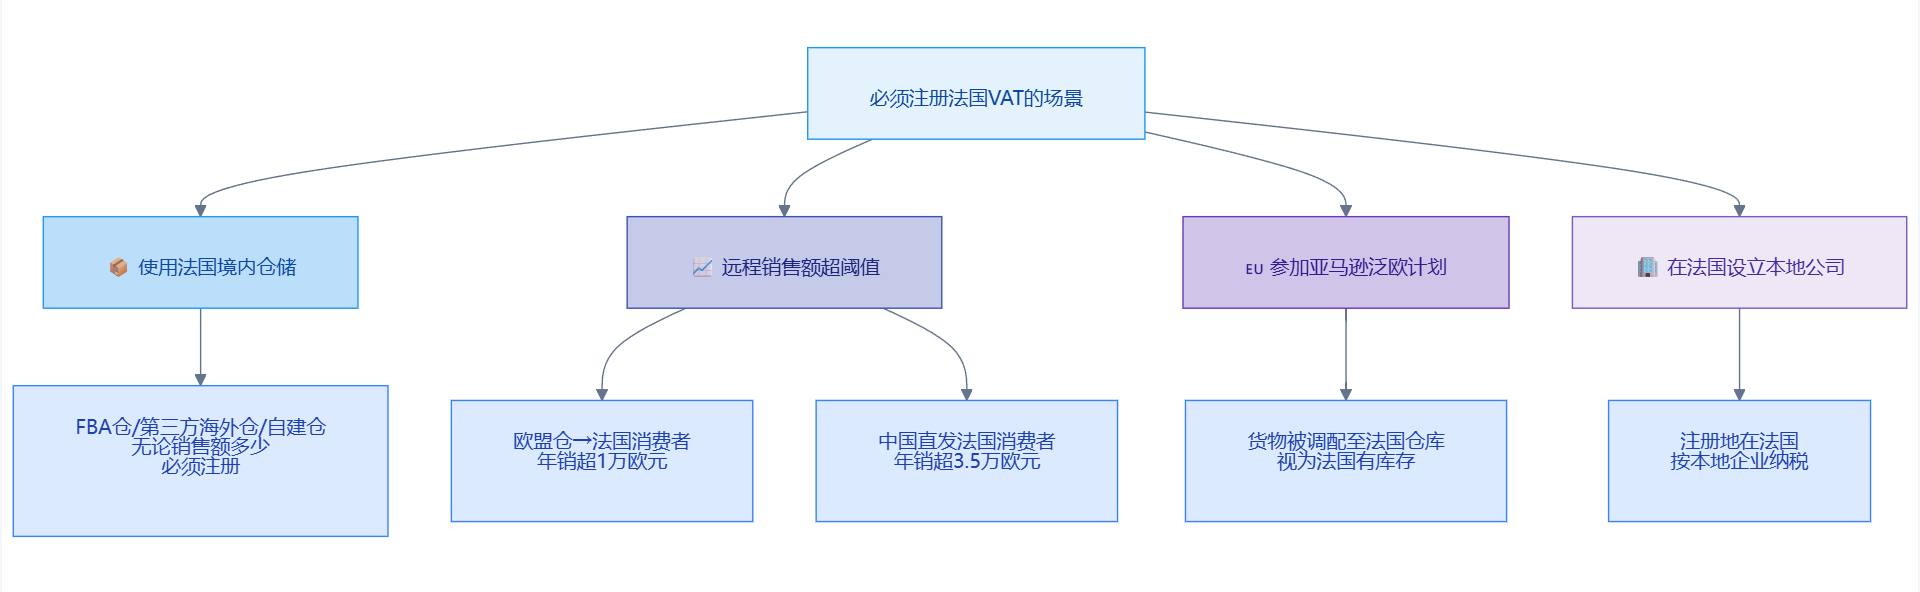
法国自2022年起,对已经取得法国VAT号的纳税人实行进口VAT自动自缴机制,部分海关进口数据还会预填至VAT申报中,由纳税人核对。这意味着进口申报和VAT申报之间的数据关联已经非常紧密。
⚠️ 事实澄清:法国并没有全面取消海关42号程序(Regime 42)。法国海关目前仍有42及63号相关制度,并在2025年进一步更新了适用规则。真正需要关注的不是“CP42已经彻底不能用了”,而是企业是否真实满足该程序的适用条件,进口主体、后续欧盟境内供应以及VAT资料能否形成完整证据链。
意大利:非欧盟企业通过税务代表开展业务,合规要求明显提高
意大利近年来确实加强了对税务代表以及非欧盟纳税人的管理。现行制度下,税务代表需要满足相应的资格要求;在符合规定的情况下,还可能需要根据其代理的纳税人数量提供相应金额的担保。另外,对于部分通过税务代表申请进入欧盟境内交易数据库的非欧盟纳税人,也存在相应的担保要求。
⚠️ 注意区分:这并不等于“所有非欧盟卖家新注册意大利VAT都必须自行提供统一金额的财务担保”,具体要求要根据注册方式、税务代表模式和业务类型判断。
西班牙:VAT税号和VIES资格不能简单画等号
如果企业需要在西班牙开展符合条件的欧盟境内B2B交易,通常需要通过Modelo 036申请加入Registro de Operadores Intracomunitarios(ROI)。获批相应NIF-IVA后,企业信息才会出现在VIES系统中。
因此,已经拥有西班牙VAT号码,并不代表所有情况下都可以直接按照欧盟境内免税交易处理。涉及欧盟境内B2B交易时,应提前确认ROI/VIES状态以及交易本身是否满足零税率或免税条件。
荷兰:Article 23进口VAT递延仍然存在
荷兰Article 23机制并没有取消。符合条件的企业可以将进口VAT转至VAT申报中处理,而不是进口时立即缴纳。对于不在荷兰设立的外国企业,一般不能自行申请Article 23许可,可以通过符合条件的荷兰税务代表使用相关机制。税务代表本身也需要满足荷兰税务机关规定的条件,包括相应的担保要求。
⚠️ 关键提醒:通过荷兰进口的卖家重点应该核实的是:进口主体、税务代表、VAT处理方式以及后续销售申报是否一致,而不是简单理解为“有23号许可就可以任意递延”。
波兰:KSeF已于2026年进入强制实施阶段,但外国卖家需先判断是否属于适用范围
波兰KSeF 2.0已于2026年正式进入强制实施阶段。按照现行安排,符合条件的大型纳税人自2026年2月1日起适用,其他适用纳税人原则上自2026年4月1日起执行;符合小额门槛条件的纳税人可延至2027年1月1日。
⚠️ 适用范围提醒:需要特别注意的是,仅在波兰注册VAT,并不代表外国企业一定需要强制通过KSeF开票。对于在波兰没有经营所在地或固定经营场所的外国企业,原则上存在强制开票义务的排除;具体仍需结合企业在波兰是否构成固定经营场所以及该场所是否参与相关交易判断。
02 这5类情况,更值得跨境卖家重点检查
欧洲税务机关越来越依赖数据分析,但真正容易出现问题的核心,并不是什么神秘的“系统算法”。说到底还是一句话:
你的货物流、资金流、订单流和税务申报能不能相互解释。
以下几种情况尤其值得排查:
① 进口申报价值长期明显偏离真实交易情况
海关估价有专门的法律规则,并不是简单拿平台零售价直接等于进口完税价格。所以“平台售价和报关价格不同”本身并不意味着违规。
但是,如果企业长期存在明显低报,并且采购合同、付款记录、商业发票、运输费用和报关资料无法支持申报价值,就可能形成海关估价及进口税风险。尤其在DAC7、CESOP等制度不断增加税务机关可获得信息来源的背景下,依赖长期低报维持利润空间的风险会越来越高。
② 进口主体、货权主体和销售主体长期不一致,却没有完整业务依据
使用货代、报关代理或者税务代表本身并不违法。真正的问题在于:店铺销售主体、货物所有权、进口申报主体以及VAT进项抵扣主体之间如果不一致,企业是否能够提供合同、授权、物流文件和税务资料解释其中的法律关系?
如果进口资料无法支持后续VAT抵扣或者销售申报,就容易产生合规问题。因此,过去做过“双清包税”或者第三方抬头清关的卖家,重点不是看到这几个字就认定违规,而是检查自己是否拥有完整、合法且可以追溯的进口及税务凭证。
③ FBA库存已经进入其他国家,却没有重新判断当地VAT义务
这是泛欧卖家最容易忽视的问题之一。
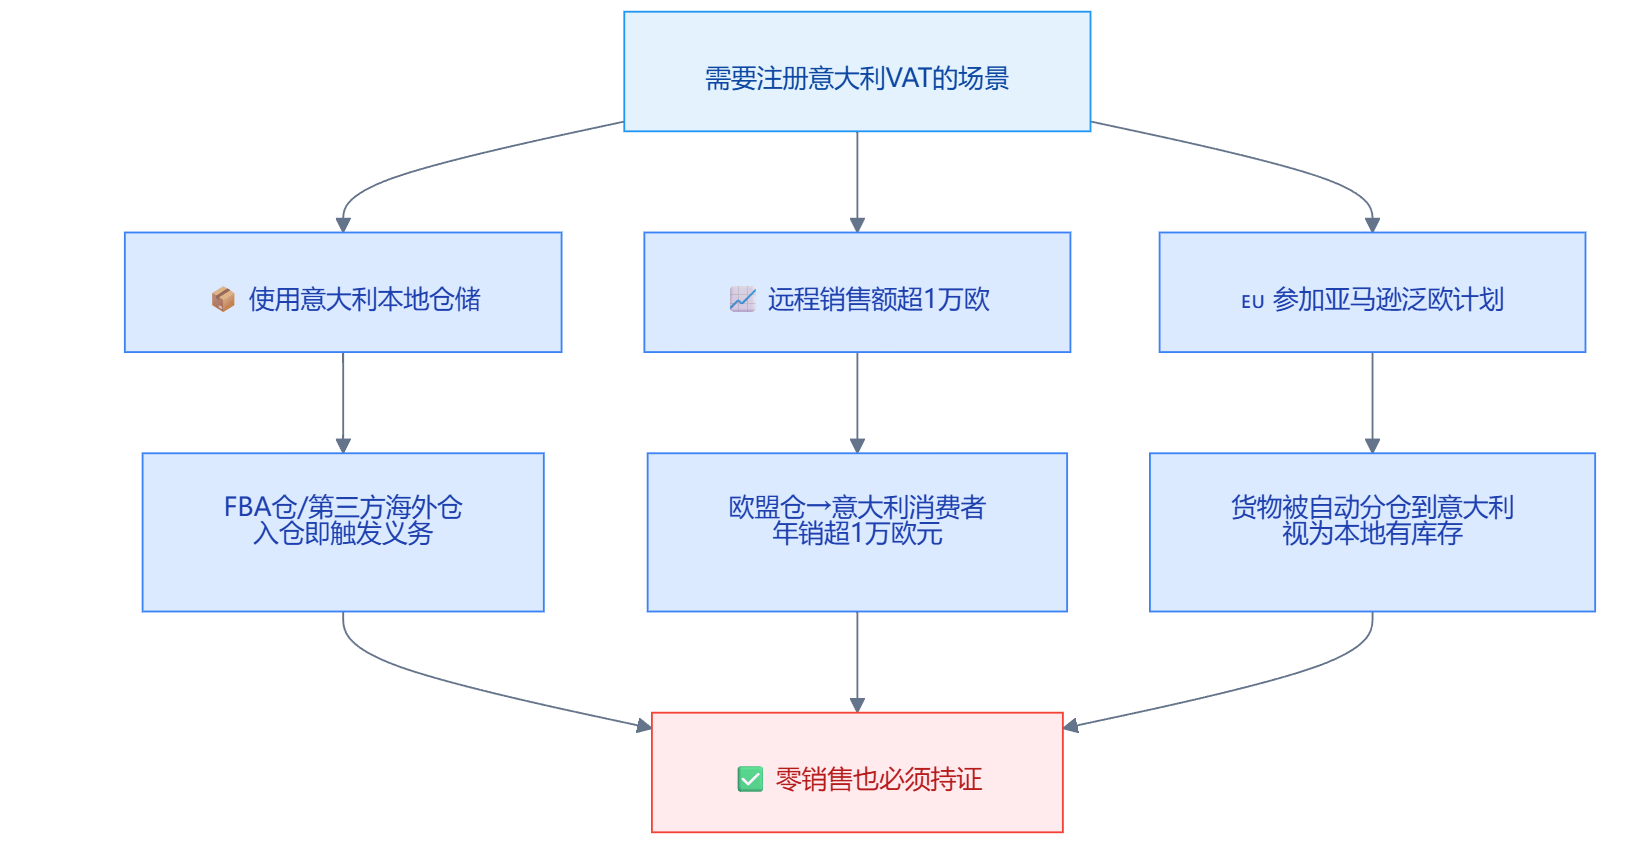
在现行欧盟VAT规则下,把自己的库存转移到另一个成员国仓库存放,往往会产生当地VAT义务。之后从当地仓库向消费者完成的本地销售,也不一定能够简单通过原注册国的OSS全部解决。
因此,使用Amazon Pan-European FBA、多国仓或者第三方海外仓的企业,应定期核查库存实际存放国家以及对应VAT注册情况。不要简单理解为“开了OSS以后,整个欧盟都不需要再注册VAT”。
④ 有持续销售,却长期零申报或明显低申报
如果店铺持续产生订单、收款和物流记录,但VAT申报长期为零,或者申报销售额与真实经营规模存在较大差异,这是最容易解释不通的情况之一。
出现差异并不一定代表逃税。退款、取消订单、平台代扣代缴、不同申报周期、OSS申报以及会计确认口径等,都可能产生合理差异。关键是:每一笔主要差异,都应该有能够还原业务事实的资料。
⑤ 库存、采购和销售长期无法形成合理对应
销售快速增长并不要求采购数据机械地一一对应。企业可能提前备货,也可能存在海外库存、退货、调拨或者不同期间的采购。
但如果长期大量销售,却没有合理的采购、进口或者库存来源资料,就可能引起税务机关进一步询问。真正要做的不是让数字“看起来一样”,而是确保整个业务链条有真实资料支撑。
03 收到VAT核查通知后,第一步应该做什么?
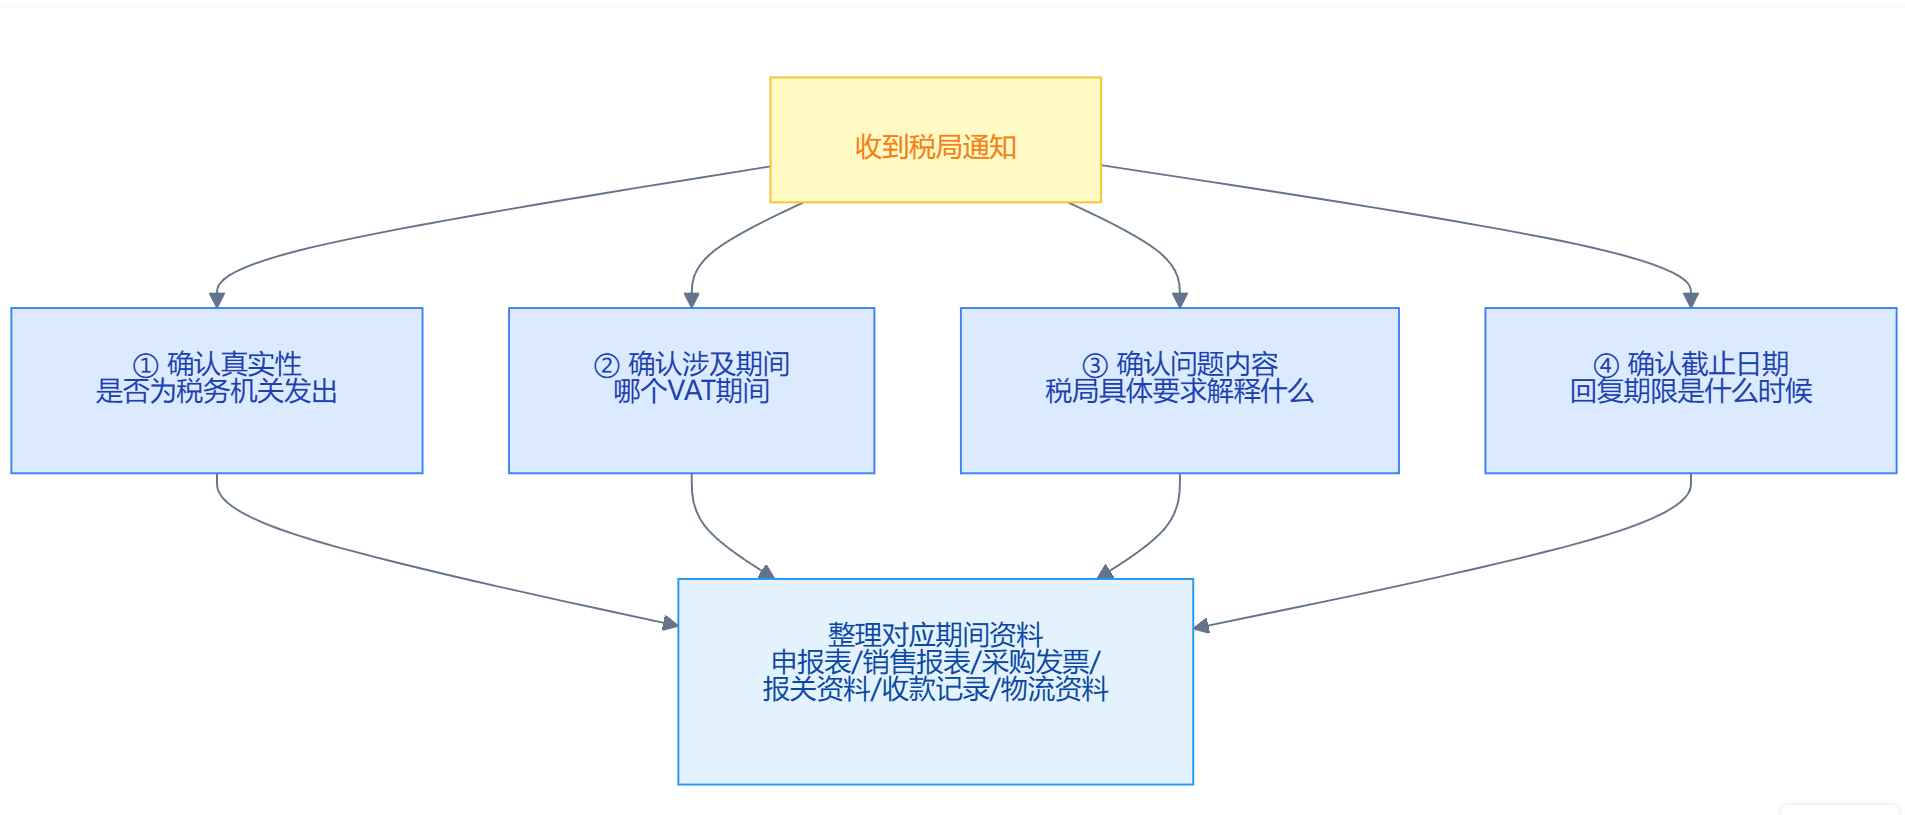
第一次收到税局邮件或者信件,最忌讳的不是“不懂税法”,而是在没有搞清楚问题之前随意回复。建议先确认四件事:
- 这封通知是不是真实税务机关发出的
- 涉及哪个VAT期间
- 税局具体要求解释什么问题
- 回复截止日期是什么时候
随后再根据税局提出的问题,把对应期间的VAT申报、销售报表、采购发票、报关资料、银行或平台收款记录以及物流资料整理出来。
⚠️ 错误做法避坑:
如果存在差异,不要急着“把数字做平”。正确做法是先找到差异产生的真实原因,再判断是否需要说明、更正申报或者补缴税款。更不要为了应付核查补做虚假合同、发票或者物流单据——原本可能只是申报错误的问题,一旦涉及虚假资料,性质可能完全不同。也不要简单认为注销旧税号、关闭旧店铺或另设新公司,就能自动消除原纳税主体已经产生的历史税务责任。原主体过去期间的申报、欠税及核查义务,原则上仍需按照当地规定处理。
04 现在就建议做的4项VAT自查
1. 做一次进销项和申报数据核对
至少整理最近12—24个月的:平台销售报表、VAT申报表、OSS申报数据、进口报关资料、采购发票、库存调拨记录以及主要收款记录。
重点不是追求所有数字完全一致,而是找出重大差异,并确认是否存在合理解释和支持文件。做过泛欧FBA或者多国仓的企业,还应该单独导出库存跨国调拨记录,核实库存实际进入过哪些国家。
2. 把历史高风险业务单独拿出来检查
例如:第三方抬头清关、双清包税、历史低申报、长期零申报、VAT注册不完整、进项凭证缺失等。发现历史问题后,不建议自行贸然补报或者直接联系税局承认某种违规行为。不同国家对于主动更正、补申报以及罚款减免的规定不同,先做全面评估,再决定处理策略。
3. 检查税号与库存的匹配关系
逐国核对:库存实际存放在哪些国家?这些国家是否都有对应的有效VAT税号?泛欧FBA卖家尤其要注意,亚马逊的分仓是不看你的VAT注册情况的,货进哪个国,你就要注册哪个国的VAT。
4. 建立凭证留存机制
从现在开始,建立系统化的凭证留存制度:
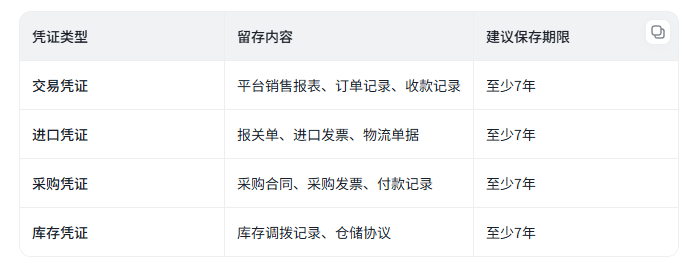
欧洲各国的凭证保存要求普遍在5-10年之间,按最长期限准备最稳妥。
欧洲VAT监管正在进入“数据驱动”的新阶段。 DAC7让平台数据透明化,CESOP让支付数据透明化,电子发票让交易数据透明化,跨境信息交换让申报数据透明化。
这意味着:靠信息差生存的时代正在结束,靠真实业务和完整凭证立足的时代已经到来。
对跨境卖家来说,与其担心“系统什么时候查到我”,不如从现在开始:
✅ 核对进销项数据,找出并解释重大差异
✅ 排查历史高风险业务,评估补正方案
✅ 核实税号与库存匹配,补齐缺失注册
✅ 建立凭证留存机制,让每个数字都有据可查
合规不是成本,是在欧洲市场长期赚钱的入场券。 数据时代,真实经营才是最好的护城河。